집 한 채가 전 재산인데 노후 생활비는 부족해서 주택연금을 알아보는 분이 많습니다.
막상 찾아보면 수령액이 어떻게 정해지는지 알기 어렵습니다. 이 글에서는 주택연금 수령액 계산방법의 원리와 순서를 표와 예시로 차근차근 정리해 드립니다.
2026.11.20 - [분류 전체보기] - 코스피 매도 사이드카 발동, 매도 사이드카란? 시장영향 총정리
코스피 매도 사이드카 발동, 매도 사이드카란? 시장영향 총정리
갑자기 사이드카 발동이라는 속보가 뜨면 내 주식은 괜찮은지, 거래가 멈추는 건 아닌지 걱정부터 앞서기 마련입니다. 용어가 낯설어 정확한 의미를 찾아보는 분도 많습니다. 이 글에서는 코스
yoon.wisespot77.com
주택연금 수령액 결정 기준
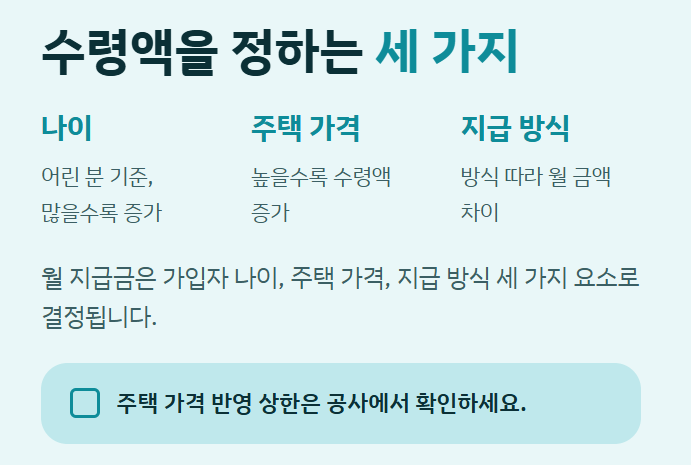
주택연금은 집을 담보로 맡기고 평생 또는 정해진 기간 동안 매달 연금을 받는 제도입니다. 한국주택금융공사(HF)가 보증하며, 월 지급금은 아래 세 가지 요소로 결정됩니다.
| 구분 | 내용 |
|---|---|
| 가입자 나이 | 부부 중 나이가 어린 분을 기준으로 하며, 나이가 많을수록 수령액이 늘어납니다 |
| 주택 가격 | 시세 또는 감정가를 기준으로 하며, 가격이 높을수록 수령액이 늘어납니다 |
| 지급 방식 | 종신지급, 확정기간, 대출상환 방식 등 어떤 방식을 택하느냐에 따라 달라집니다 |
- 나이: 같은 집이라도 늦게 가입할수록 연금을 받을 예상 기간이 짧아져 월 수령액이 커집니다.
- 주택 가격: 반영 가격에는 상한이 있으므로 최신 기준은 한국주택금융공사에서 확인하세요.
- 금리와 지급 방식: 같은 조건이라도 선택한 방식에 따라 월 지급금이 달라집니다.
주택연금은 집값이 올라도 내려도 처음 정해진 월 지급금이 유지되는 구조가 기본입니다. 다만 정기적으로 조정되는 방식이 있으니 가입 전에 확인이 필요합니다.
주택연금 수령액 계산방법 단계별 정리
정확한 금액은 공사가 정한 월 지급금 표로 산정되며, 개인이 직접 만드는 공식은 아닙니다. 하지만 흐름을 알면 대략적인 금액을 스스로 어림해 볼 수 있습니다.
- 나이 확인: 부부 공동 소유라면 어린 분의 만 나이를 기준으로 삼습니다.
- 주택 가격 확인: 시세 또는 감정평가액을 확인합니다.
- 월 지급금 표 찾기: 나이와 주택 가격이 만나는 칸의 금액을 찾습니다.
- 지급 방식 반영: 종신지급 방식 중 정액형인지, 초기 증액형 등인지 확인합니다.
계산의 기본 구조는 아래처럼 이해하면 쉽습니다.
| 항목 | 계산 개념 |
|---|---|
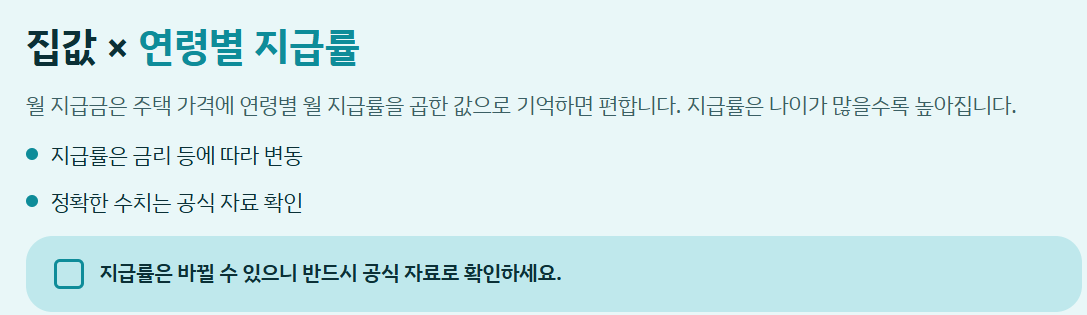
| 월 지급금 | 주택 가격 × 연령별 월 지급률 |
| 연령별 월 지급률 | 나이가 많을수록 높아지며, 공사 월 지급금 표에 따라 정해집니다 |
월 지급금은 주택 가격에 연령별 지급률을 곱한 값이라고 기억하면 편합니다. 지급률은 금리 등 여건에 따라 바뀔 수 있으므로 정확한 수치는 반드시 공식 자료로 확인하세요.
예시) 주택연금 월 지급금
이해를 돕기 위한 가정 예시입니다. 실제 지급률과 다를 수 있으니 숫자는 참고만 하세요.
| 가정 조건 | 값 |
|---|---|
| 가입 나이 | 만 70세 |
| 주택 가격 | 4억 원 |
| 가정한 월 지급률 | 0.5% |
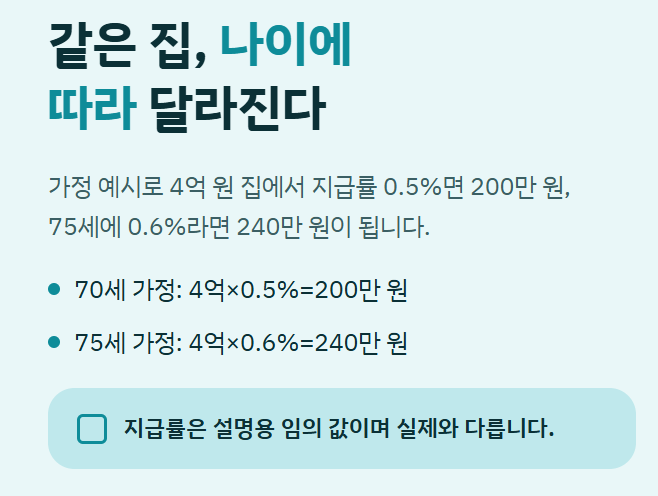
이 경우 계산은 다음과 같습니다.
- 4억 원 × 0.5% = 200만 원
가입 나이가 만 75세로 올라가 지급률이 0.6%가 된다고 가정하면 4억 원 × 0.6%로 240만 원이 됩니다. 같은 집이라도 나이에 따라 수령액이 달라지는 것을 확인할 수 있습니다.
위 지급률은 설명을 위해 임의로 정한 값이며 실제 월 지급금과 다릅니다. 실제 금액은 한국주택금융공사 홈페이지의 모의 계산 기능으로 확인하는 것이 가장 정확합니다.
지급 방식에 따라 달라지는 수령액
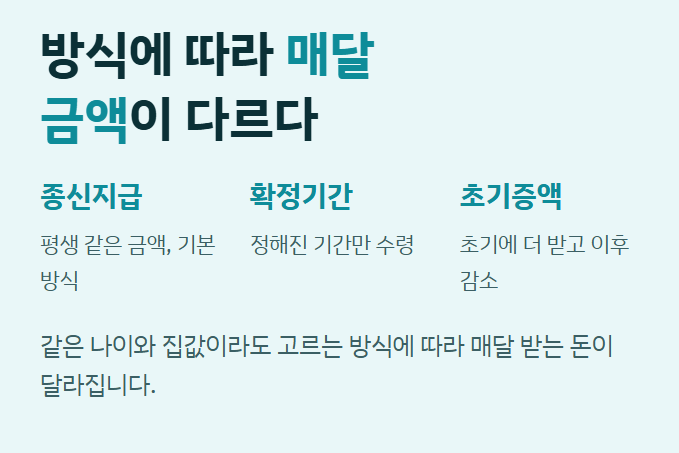
같은 나이와 집값이라도 어떤 방식을 고르느냐에 따라 매달 받는 돈이 달라집니다.
| 지급 방식 | 특징 |
|---|---|
| 종신지급 | 평생 같은 금액을 받으며, 가장 기본적인 방식입니다 |
| 확정기간 | 정해진 기간 동안 받으며, 같은 조건에서 월 지급금이 더 많을 수 있습니다 |
| 초기 증액형 | 가입 초기 일정 기간 더 많이 받고 이후 줄어드는 방식입니다 |
| 전후후박형 | 초기와 후기의 지급액 구성이 달라지는 방식입니다 |
상품 명칭과 세부 조건은 변경될 수 있습니다. 본인의 생활비 계획에 맞는 방식을 고르려면 가입 전 상담에서 최신 상품 구성을 확인하세요.
가입 전 꼭 확인할 조건과 주의사항
수령액만큼 중요한 것이 가입 조건입니다. 아래 항목은 변동될 수 있으니 공식 기관에서 확인을 권합니다.
- 연령 조건: 부부 중 한 분이 일정 연령 이상이어야 합니다.
- 주택 조건: 보유 주택의 가격 상한 등 요건이 있습니다.
- 거주 요건: 가입 주택에 실제 거주해야 하는 것이 원칙입니다.
- 수령액 변동 여부: 일부 방식은 조건에 따라 지급금이 조정될 수 있습니다.
- 상속 문제: 사망 후 집을 정산하는 방식이므로 가족과 미리 상의하는 것이 좋습니다.
연금 수령 총액이 집값을 넘더라도 자녀에게 청구하지 않는 것이 기본 구조이지만, 세부 내용은 약관으로 확인하세요. 또한 가입 후 해지하면 비용이 발생할 수 있으니 신중하게 결정해야 합니다.
마무리
주택연금 수령액 계산방법의 핵심은 나이, 주택 가격, 지급 방식 세 가지를 확인하고 월 지급금 표에서 해당 금액을 찾는 것입니다. 대략적으로는 주택 가격에 연령별 지급률을 곱해 어림할 수 있지만, 실제 금액은 공사 기준표로 확정됩니다.
정리하면 다음과 같습니다.
- 부부 중 어린 분의 나이를 기준으로 확인합니다.
- 같은 집이라도 나이가 많을수록 수령액이 커집니다.
- 지급 방식에 따라 매달 받는 금액이 달라집니다.
- 정확한 수치는 한국주택금융공사 모의 계산이나 상담으로 확인합니다.
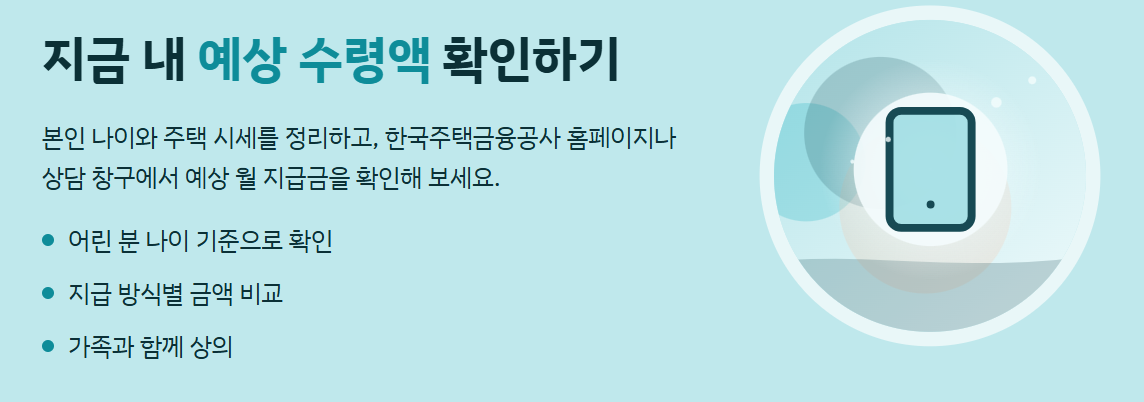
지금 바로 본인의 나이와 주택 시세를 정리해 두고, 한국주택금융공사 홈페이지나 상담 창구에서 예상 월 지급금을 확인해 보세요. 가족과 함께 상의하면 더 안정적인 노후 설계를 할 수 있습니다.